세관조사, 일반 경찰조사와 무엇이 다를까?
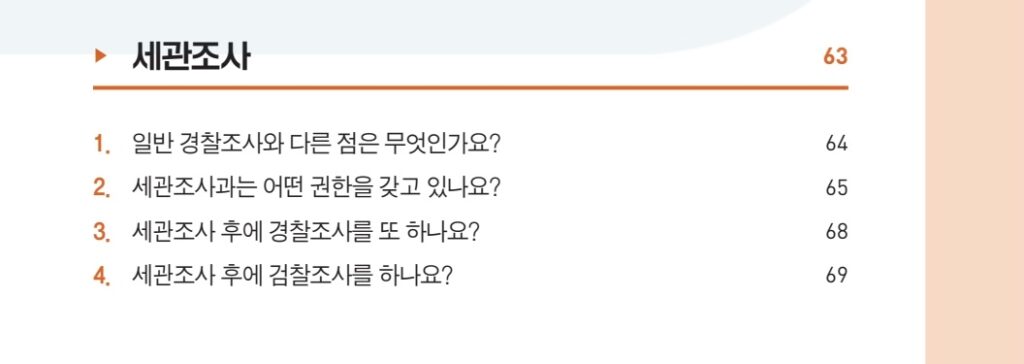
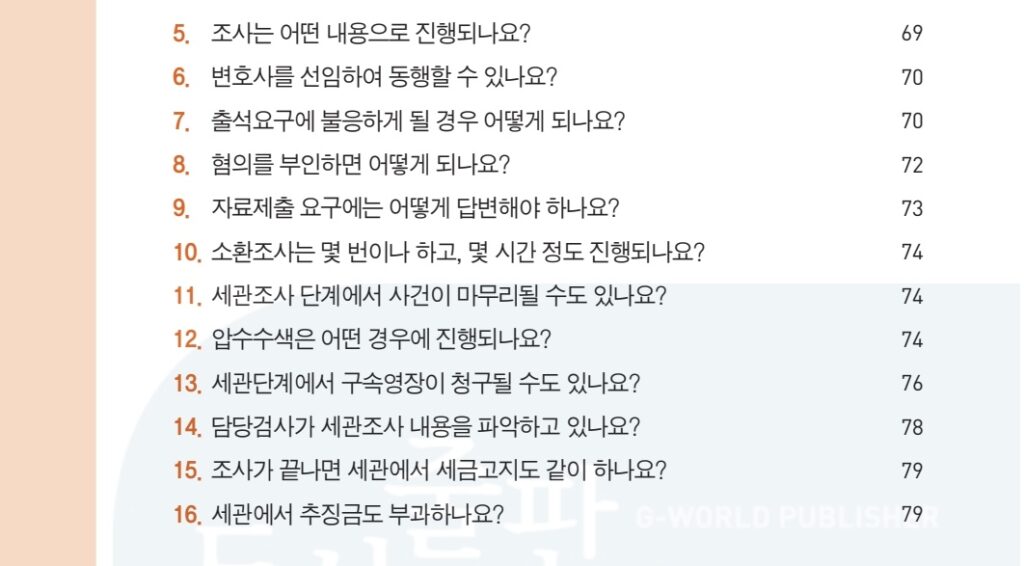
세관조사는 일반 경찰조사와 어떤 차이가 있을까. 세관공무원이 행사할 수 있는 수사권한과 담당 사건의 범위, 압수수색 및 통고처분, 세관조사 이후 경찰조사와 검찰조사가 진행되는 절차까지 자세히 살펴본다.
1. 세관조사는 일반 경찰조사와 어떻게 다른가?
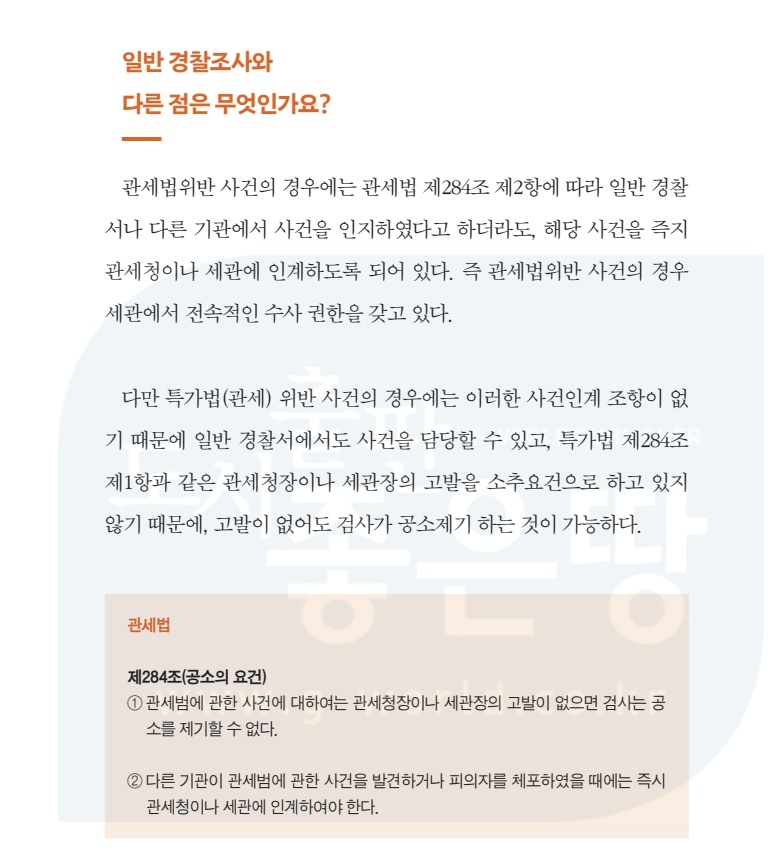
(1) 관세법위반 사건은 일반적인 형사사건과 달리 세관이 담당하는 구조로 되어 있다. 관세법 제284조 제2항에 따르면 일반 경찰서나 다른 수사기관이 관세법위반 혐의를 인지한 경우에도 해당 사건을 즉시 관세청 또는 세관에 인계하도록 규정하고 있다.
따라서 관세법위반 사건에 대해서는 세관이 전속적인 수사 권한을 가지고 있으며, 이러한 점에서 일반 경찰조사와 세관조사에는 차이가 있다.
(2) 반면 특가법(관세) 위반 사건의 경우, 사건 인계 조항이 존재하지 않기 때문에 일반 경찰서에서도 수사를 담당할 수 있다. 또한 특가법 위반 사건은 관세법 제284조 제1항과 같이 관세청장이나 세관장의 고발을 소추요건으로 정하고 있지 않다. 따라서 세관장 또는 관세청장의 고발이 없는 경우에도 검사가 공소를 제기하는 것이 가능하다.
관세법
제284조 (공소의 요건)
① 관세범에 관한 사건에 대하여는 관세청장이나 세관장의 고발이 없으면 검사는 공소를 제기할 수 없다.
② 다른 기관이 관세범에 관한 사건을 발견하거나 피의자를 체포하였을 때에는 즉시 관세청이나 세관에 인계하여야 한다.
2. 세관조사 담당 공무원은 어떤 수사 권한을 가지고 있나?
(1) 사법경찰직무법 제5조 제17호에 따르면 관세법위반 사건의 세관조사 업무를 담당하는 세관공무원은 사법경찰관리의 직무를 수행한다. 즉 세관조사과에서 관세법위반 사건을 담당하는 세관공무원에게도 일반 경찰과 마찬가지로 형사사건을 수사할 수 있는 권한이 있다는 것을 확인할 수 있다.
사법경찰관리의 직무를 수행할 자와 그 직무범위에 관한 법률
제5조 (검사장의 지명에 의한 사법경찰관리)
다음 각 호에 규정된 자로서 그 소속 관서의 장의 제청에 의하여 그 근무지를 관할하는 지방검찰청검사장이 지명한 자 중 7급 이상의 국가공무원 또는 지방공무원 및 소방위 이상의 소방공무원은 사법경찰관의 직무를, 8급ㆍ9급의 국가공무원 또는 지방공무원 및 소방장 이하의 소방공무원은 사법경찰리의 직무를 수행한다.
17. 「관세법」에 따라 관세범의 조사 업무에 종사하는 세관공무원
(2) 이러한 세관공무원의 수사 권한은 관세법에서도 확인할 수 있다. 관세법 제295조는 관세법위반 사건에 대해 세관공무원이 사법경찰관리로서 직무를 수행한다고 규정하고 있다. 나아가 제296조와 제297조에 따라 압수수색 영장을 신청하거나 현행범을 체포하는 것도 가능하다. 따라서 세관조사에서는 이러한 규정을 근거로 세관공무원이 피의자의 주거지나 사무실 등을 대상으로 압수수색을 실시할 수 있다.
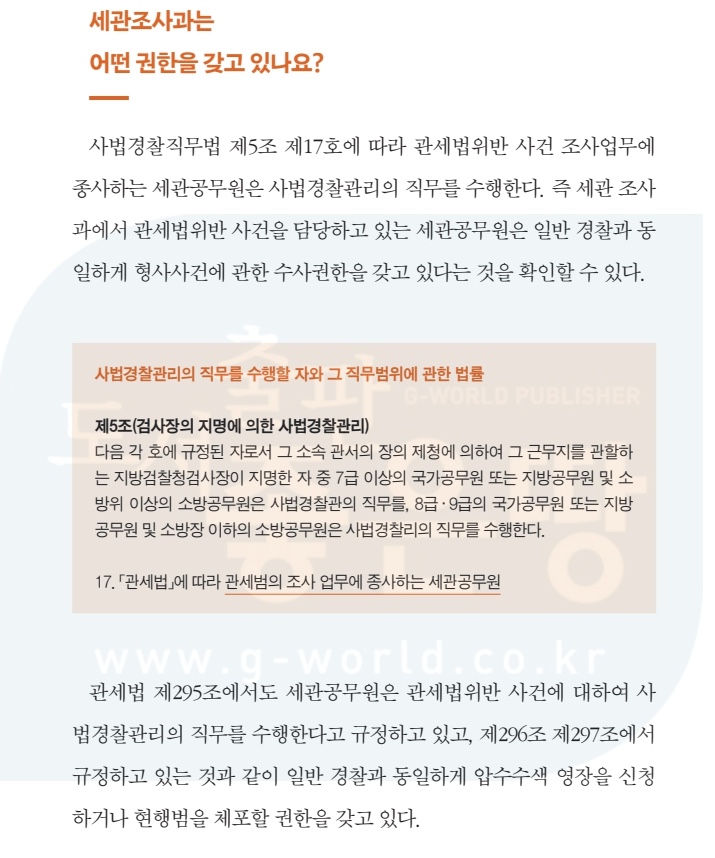
관세법
제295조 (사법경찰권)
세관공무원은 관세범에 관하여 「사법경찰관리의 직무를 수행할 자와 그 직무범위에 관한 법률」에서 정하는 바에 따라 사법경찰관리의 직무를 수행한다.
제296조 (수색ㆍ압수영장)
① 이 법에 따라 수색ㆍ압수를 할 때에는 관할 지방법원 판사의 영장을 받아야 한다. 다만, 긴급한 경우에는 사후에 영장을 발급받아야 한다.
② 소유자ㆍ점유자 또는 보관자가 임의로 제출한 물품이나 남겨 둔 물품은 영장 없이 압수할 수 있다.
제297조 (현행범의 체포)
세관공무원이 관세범의 현행범인을 발견하였을 때에는 즉시 체포하여야 한다.
(3) 사법경찰직무법 제6조 제14호를 살펴보면 세관에서 담당하는 사건의 범위를 확인할 수 있다. 관세법, 대외무역법, 외국환거래법, 관세사법, 특가법(관세), 상표법위반, 마약범죄 등이 이에 해당한다. 이 밖에도 수출입 과정에서 발생하는 각종 범죄 역시 세관조사과가 담당하는 직무범위에 포함된다.
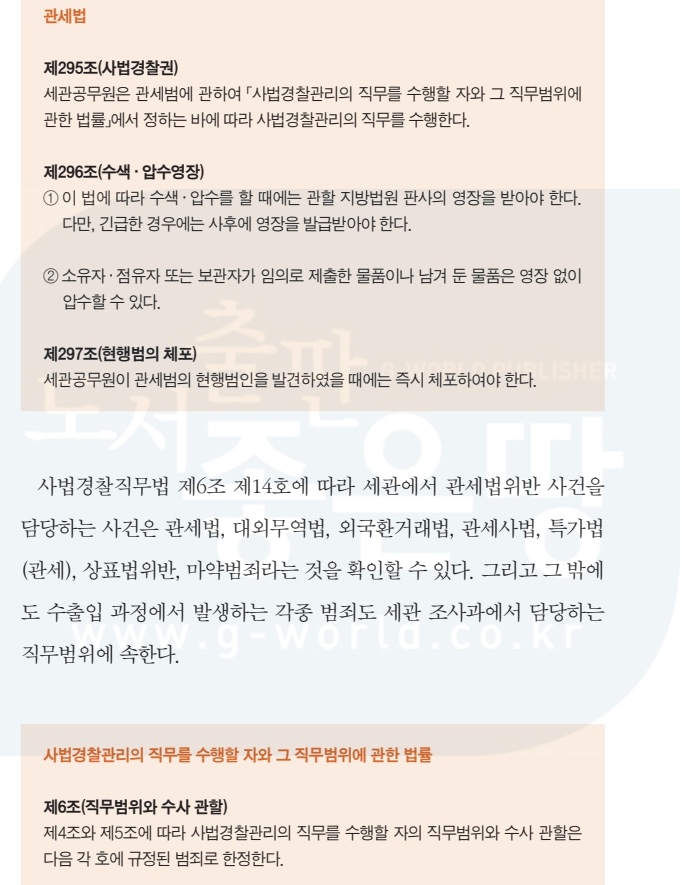
사법경찰관리의 직무를 수행할 자와 그 직무범위에 관한 법률
제6조 (직무범위와 수사 관할)
제4조와 제5조에 따라 사법경찰관리의 직무를 수행할 자의 직무범위와 수사 관할은 다음 각 호에 규정된 범죄로 한정한다.
14. 제5조제17호에 규정된 자의 경우에는 다음 각 목의 범죄
가. 소속 관서 관할 구역에서 발생하는 「관세법」, 「관세사법」, 「수출용 원재료에 대한 관세 등 환급에 관한 특례법」, 「자유무역협정의 이행을 위한 관세법의 특례에 관한 법률」, 「자유무역지역의 지정 및 운영에 관한 법률」, 「대한민국과 아메리카합중국 간의 상호방위조약 제4조에 의한 시설과 구역 및 대한민국에서의 합중국군대의 지위에 관한 협정의 실시에 따른 관세법 등의 임시특례에 관한 법률」, 「대외무역법」에 규정된 범죄, 「불공정무역행위 조사 및 산업피해구제에 관한 법률」 제4조제1항제2호를 위반한 범죄, 수출입 물품의 통관 및 환적과 관련된 지식재산권을 침해하는 범죄, 「외국환거래법」에 규정된 지급수단ㆍ증권의 수출입에 관한 범죄, 「외국환거래법」에 규정된 수출입거래에 관한 범죄, 수출입거래와 관련되거나 대체송금을 목적으로 「외국환거래법」 제16조제3호ㆍ제4호의 방법으로 지급 또는 수령하는 경우의 용역거래ㆍ자본거래에 관하여 「외국환거래법」에 규정된 범죄, 「외국환거래법」제8조제3항을 위반한 범죄, 「외국환거래법」 제8조제3항제1호의 외국환업무를 한 자와 그 거래 당사자ㆍ관계인에 관하여 「외국환거래법」에 규정된 범죄
(4) 일반 경찰서와 세관조사과의 사법경찰 사이에는 차이점도 존재한다. 관세법위반 사건의 경우 일정한 조건을 충족하면 통고처분을 통해 세관 단계에서 사건을 종결할 수 있다는 점이다.
(5) 물론 일반 경찰이 수사하는 형사사건 역시 최근 ‘불송치결정’ 제도가 신설되면서 경찰 단계에서 사건이 종결될 수 있다. 그러나 세관의 통고처분은 혐의가 있다는 것을 전제로 사건을 세관 단계에서 종결하는 제도이므로 불송치결정과는 그 성격이 완전히 다르다.
관세법
제311조(통고처분)
① 관세청장이나 세관장은 관세범을 조사한 결과 범죄의 확증을 얻었을 때에는 대통령령으로 정하는 바에 따라 그 대상이 되는 자에게 그 이유를 구체적으로 밝히고 다음 각 호에 해당하는 금액이나 물품을 납부할 것을 통고할 수 있다. <개정 2015. 12. 15., 2018. 12. 31.>
1. 벌금에 상당하는 금액
2. 몰수에 해당하는 물품
3. 추징금에 해당하는 금액
3. 세관조사가 끝난 뒤 경찰에서도 다시 조사를 받게 될까?
(1) 세관조사는 형사절차상 일반적인 경찰조사와 동일한 수사 단계에 해당한다. 따라서 세관조사가 모두 종료된 이후 다시 경찰조사를 거치는 것이 아니라, 세관에서 수사를 마친 사건은 바로 검찰로 송치된다.
(2) 다만 세관조사를 받는 과정에서 세관공무원의 직무범위에 포함되지 않는 별도의 범죄사실이 새롭게 확인되는 경우에는 절차가 달라질 수 있다. 이때는 세관이 새롭게 발견된 범죄사실을 경찰 또는 해당 범죄에 대한 수사 권한을 가진 다른 사법경찰기관에 인계할 수 있으며, 그에 따라 별도의 경찰조사가 진행될 수도 있다.
(3) 구체적으로 세관조사 중 식품과 관련된 범죄 혐의가 발견되었다면 해당 내용을 식약처 위해사범중앙조사단에 인계할 수 있다. 또한 조사 과정에서 매출을 신고하지 않은 사실이 확인된 경우에는 이를 국세청에 통보하기도 한다.
4. 세관조사가 끝나면 검찰에서도 조사를 받게 될까?
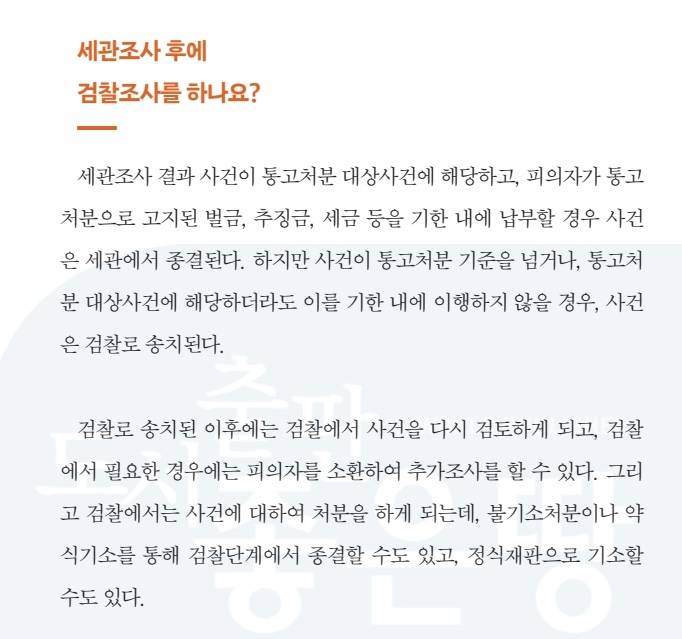
(1) 세관조사 결과 해당 사건이 통고처분 대상에 해당한다면 반드시 검찰 단계까지 진행되는 것은 아니다. 피의자가 통고처분을 통해 고지받은 벌금과 추징금, 세금 등을 정해진 기간 안에 납부하면 해당 사건은 세관 단계에서 그대로 종결된다.
(2) 반대로 세관조사 결과 통고처분 기준을 초과하는 사건으로 판단되면 검찰로 송치된다. 통고처분이 가능한 사건이라 하더라도 피의자가 정해진 기한 내에 통고처분 내용을 이행하지 않은 경우에는 마찬가지로 사건이 검찰로 넘어가게 된다.
(3) 사건이 검찰에 송치되면 검찰은 세관조사 결과와 사건 내용을 다시 검토한다. 이 과정에서 추가적인 확인이 필요하다고 판단하면 피의자를 직접 소환하여 조사를 진행할 수도 있다.
검찰의 검토가 끝난 이후에는 사건에 대한 최종 처분이 이루어진다. 검찰 단계에서 불기소처분을 하거나 약식기소를 통해 사건을 마무리할 수도 있으며, 정식재판이 필요하다고 판단하는 경우에는 정식으로 기소하여 형사재판 절차로 진행할 수도 있다.